Identifique casos de fraude inmobiliario en Colombia, detecte señales de alerta y proteja su patrimonio antes de firmar o entregar dinero sin errores.
Un apartamento con precio atractivo, un vendedor que exige separar “hoy mismo” y documentos aparentemente completos pueden convertirse en una pérdida patrimonial difícil de revertir. Los casos de fraude inmobiliario no siempre comienzan con una falsificación evidente: con frecuencia aprovechan la urgencia del comprador, conflictos familiares no resueltos, inmuebles sin tradición clara o la confianza depositada en intermediarios sin verificación jurídica.
En Santa Marta, el Magdalena y el Caribe colombiano, donde la inversión en vivienda, turismo y terrenos mantiene una actividad constante, comprar con prisa puede salir mucho más caro que contratar una revisión preventiva. Un inmueble no se adquiere solo con una promesa, una fotografía o un certificado. Se adquiere con seguridad jurídica sobre quién vende, qué se vende y en qué condiciones puede transferirse.
Qué se considera fraude inmobiliario
El fraude inmobiliario ocurre cuando una persona utiliza engaños, documentos falsos, información incompleta o maniobras ilegales para obtener dinero, apropiarse de un inmueble o afectar los derechos de su verdadero propietario. Puede tener consecuencias penales, civiles, notariales y registrales, pero cada caso exige un análisis propio.
No toda venta problemática constituye automáticamente un delito. Una diferencia de área, una deuda de administración o una limitación urbanística puede obedecer a errores, incumplimientos contractuales o defectos en la tradición. Sin embargo, cuando alguien oculta deliberadamente información esencial, suplanta al propietario, vende lo que no le pertenece o recibe dinero sin intención real de transferir el bien, el riesgo de fraude es concreto.
La diferencia importa porque define la estrategia. En algunos escenarios será necesario reclamar la nulidad de un negocio, exigir la devolución de recursos y solicitar medidas cautelares. En otros, además, puede corresponder presentar denuncia penal y preservar las pruebas desde el primer momento.
Casos de fraude inmobiliario más frecuentes
Suplantación del propietario
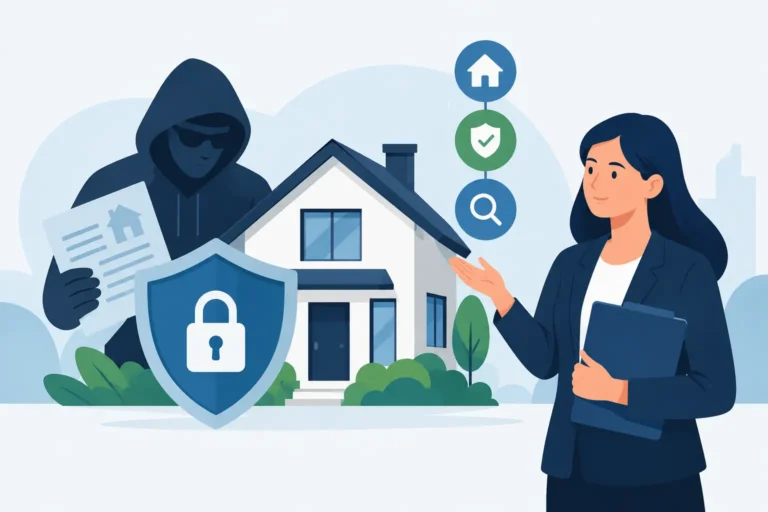
Una de las modalidades más graves consiste en hacerse pasar por el titular registral. El supuesto vendedor puede presentar una cédula adulterada, un poder falso o documentos que aparentan legitimidad. También puede apoyarse en información obtenida de anuncios, redes sociales o copias de escrituras que circulan sin control.
El comprador suele descubrir el problema cuando intenta registrar la escritura, cuando aparece el verdadero dueño o cuando una entidad financiera rechaza la operación. Verificar la identidad del vendedor y su coincidencia con la información registral no es un trámite menor: es una barrera esencial de protección patrimonial.
Venta de un inmueble con embargos, afectaciones o pleitos
Hay inmuebles que se ofrecen como libres de todo problema pese a tener embargos, hipotecas, patrimonio de familia, afectación a vivienda familiar, demandas inscritas o deudas relevantes. Algunas cargas aparecen en el certificado de tradición y libertad; otras exigen revisar documentos adicionales y la historia del bien.
No siempre una limitación impide vender. Una hipoteca, por ejemplo, puede levantarse dentro de una operación correctamente estructurada. El problema surge cuando se oculta la carga, se promete un levantamiento inexistente o se recibe dinero sin establecer cómo se cancelará la obligación. Comprar sin entender esas condiciones puede dejar al adquirente con un bien bloqueado o expuesto a procesos de terceros.
Proyectos inexistentes o ventas sin licencia
Los fraudes también aparecen en preventas de apartamentos, lotes o proyectos turísticos. Se muestran renders atractivos, se prometen rentabilidades altas y se reciben anticipos para obras que no cuentan con licencias, viabilidad urbanística, permisos suficientes o respaldo financiero real.
Antes de entregar una cuota inicial, conviene verificar quién es el propietario del terreno, si quien comercializa tiene autorización, cuál es la situación urbanística del predio y qué licencia respalda la construcción ofrecida. Una sala de ventas bien presentada no reemplaza los documentos que acreditan la viabilidad del proyecto.
Poderes, herencias y ventas entre familiares
Un inmueble heredado puede ser fuente de conflicto cuando no se ha adelantado la sucesión, cuando intervienen menores de edad o cuando uno de los herederos pretende vender como si fuera único dueño. También es frecuente el uso de poderes amplios, vencidos o insuficientes para celebrar determinados actos.
En estos escenarios, una firma apresurada puede afectar tanto a compradores como a familias enteras. Si la titularidad no está debidamente definida, la compraventa puede enfrentar reclamaciones posteriores. La tranquilidad no depende de que todos parezcan estar de acuerdo, sino de que tengan capacidad legal para disponer del inmueble.
Falsos intermediarios y anticipos sin respaldo
El fraude puede no estar en la escritura, sino en el dinero entregado antes de ella. Un supuesto asesor solicita consignaciones a cuentas personales, cobra por “reservar” un inmueble que no administra o presiona para pagar en efectivo. Después desaparece o alega que el propietario cambió de decisión.
Un anticipo debe tener una finalidad clara, un soporte contractual y una identificación verificable de quien lo recibe. Transferir recursos sin esas garantías reduce drásticamente la capacidad de recuperar el dinero.
Señales de alerta antes de firmar o pagar
Ninguna señal aislada prueba un fraude, pero varias juntas exigen detener la operación y revisar. Desconfíe especialmente si ocurre alguna de estas situaciones:
- El precio está muy por debajo del valor razonable de inmuebles similares en la zona.
- El vendedor evita reunirse, no permite visitar el inmueble o exige pagos inmediatos.
- Los documentos tienen inconsistencias en nombres, números de identificación, fechas, áreas o matrículas inmobiliarias.
- Se pide consignar dinero a cuentas de terceros o se rechaza dejar constancia escrita de los pagos.
- Se afirma que una carga registral “se arregla después” sin una ruta documentada y verificable.
La presión comercial es una de las herramientas más eficaces del fraude. Cuando le dicen que hay otro comprador esperando, la respuesta correcta no es pagar más rápido. Es revisar mejor.
Cómo protegerse antes de comprar un inmueble
La prevención comienza con un estudio de títulos serio. Este análisis revisa la cadena de tradición, la situación jurídica del predio, las limitaciones al dominio y los riesgos que podrían afectar la compraventa. No basta con solicitar un certificado de tradición y libertad reciente, aunque sea indispensable. Hay que interpretar lo que revela, contrastarlo con la escritura, la identidad de las partes y la realidad física y urbanística del bien.
También debe verificarse si existen deudas de impuesto predial, valorización, administración o servicios que puedan trasladar conflictos al nuevo propietario. En propiedad horizontal, resulta esencial conocer el estado de cartera, el reglamento, las restricciones de uso y las decisiones que puedan impactar cuotas extraordinarias o la destinación del inmueble.
Si se trata de una vivienda en construcción o de un proyecto, la revisión debe extenderse al lote, las licencias, el contrato de vinculación, las garantías, el esquema de pagos y las obligaciones del constructor o promotor. El análisis cambia según se compre una casa usada, un apartamento sobre planos, un lote rural o un local comercial. Esa diferencia no es técnica por capricho: cada activo concentra riesgos distintos.
La promesa de compraventa merece la misma atención que la escritura. Debe definir con precisión el inmueble, el precio, las fechas, las condiciones para firmar, las consecuencias del incumplimiento y el manejo de anticipos. Un contrato ambiguo abre espacio a disputas justamente cuando más se necesita claridad.
Qué hacer si ya fue víctima de un fraude
Actúe sin demora, pero evite tomar decisiones por desesperación. Conserve conversaciones, comprobantes de pago, anuncios, contratos, copias de documentos, datos de cuentas bancarias y cualquier evidencia de la negociación. No entregue más dinero para “destrabar” el negocio sin una evaluación jurídica independiente.
Dependiendo de los hechos, puede ser necesario formular denuncia ante las autoridades competentes, iniciar acciones civiles para obtener restitución de recursos o nulidad, solicitar medidas cautelares y proteger el folio de matrícula inmobiliaria frente a nuevas transferencias. Si ya se otorgó una escritura o se registró un acto, el análisis debe ser aún más rápido y especializado.
La vía penal no reemplaza automáticamente la recuperación económica, y una demanda civil no siempre detiene por sí sola una maniobra fraudulenta. Por eso la estrategia debe coordinar las acciones necesarias, definir prioridades y valorar la evidencia disponible. Cada día puede influir en la posibilidad de localizar bienes, impedir nuevas ventas o asegurar pruebas relevantes.
En SJI Colombia, la revisión inmobiliaria se aborda como una defensa integral del patrimonio: se estudian los documentos, se identifican riesgos reales y se define una ruta de acción comprensible para el cliente. Su patrimonio no puede depender de promesas verbales ni de documentos revisados a medias.
Antes de separar, firmar o transferir dinero, permita que la operación resista las preguntas incómodas. Una revisión jurídica oportuna no retrasa un buen negocio: evita que el negocio de otra persona se convierta en su problema.