Conozca un ejemplo de fraude inmobiliario frecuente en Colombia, las señales de alerta y las acciones legales para proteger su compra y su patrimonio.
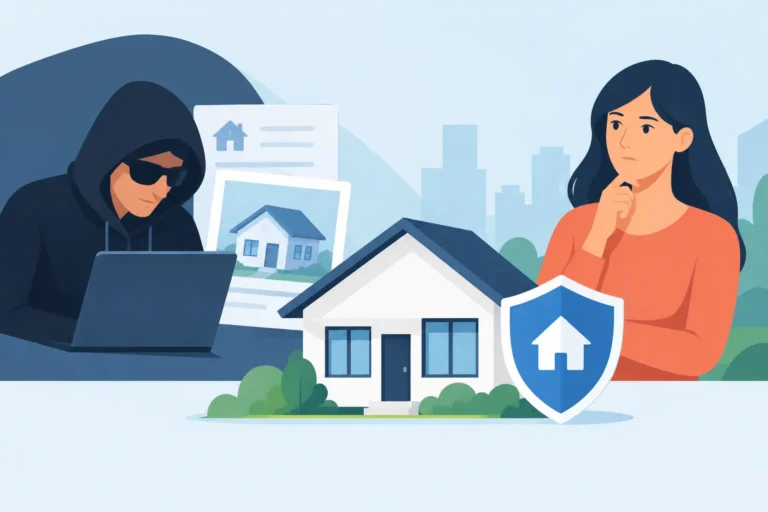
Una vivienda en Santa Marta puede parecer una oportunidad irrepetible: buen precio, ubicación atractiva y un vendedor que exige rapidez porque, según afirma, tiene otros interesados. Este ejemplo de fraude inmobiliario comienza muchas veces así, con una presión aparentemente comercial que busca impedir la revisión jurídica que su patrimonio necesita.
El problema no está solo en perder el dinero entregado como anticipo. Una operación mal verificada puede involucrar procesos penales, litigios civiles, trámites de cancelación de escrituras, créditos hipotecarios y años de incertidumbre. Por eso, antes de firmar una promesa o transferir un solo peso, la pregunta no debe ser si el negocio parece conveniente, sino si es jurídicamente seguro.
Ejemplo de fraude inmobiliario: el falso propietario
Imagine que una familia encuentra un apartamento ofrecido por debajo del valor de mercado. El supuesto propietario presenta una copia de escritura, recibos de impuesto predial y un certificado de tradición y libertad que parece estar en orden. Explica que vive fuera de la ciudad y que un familiar lo representa mediante poder. Para separar el inmueble, pide una consignación inmediata.
La familia entrega el dinero y firma una promesa de compraventa. Días después descubre que el dueño real nunca ofreció el apartamento. El delincuente utilizó documentos alterados, suplantó al titular o presentó un poder falso. En otros casos, quien vende sí tiene relación con el inmueble, pero no cuenta con facultades para disponer de él: puede ser un heredero sin adjudicación sucesoral, un copropietario que pretende vender la totalidad, un apoderado sin autorización suficiente o alguien que oculta un embargo, una hipoteca o una afectación a vivienda familiar.
La apariencia documental puede engañar. Un certificado de tradición es una pieza esencial del estudio, pero no reemplaza la verificación completa de la identidad de las partes, los antecedentes de la cadena de titularidad, la vigencia y alcance de los poderes, los gravámenes y la situación material del predio. La seguridad jurídica se construye revisando el conjunto, no un documento aislado.
Por qué este fraude causa daños que van más allá del anticipo
Cuando la compraventa se apoya en una suplantación o en documentos falsos, el comprador puede quedar expuesto a perder tanto el dinero como la expectativa de adquirir la propiedad. Si se alcanza a otorgar escritura pública, el conflicto no desaparece: se vuelve más complejo. Será necesario evaluar medidas para cuestionar el negocio, corregir la situación registral y reclamar los perjuicios ocasionados, según las circunstancias concretas del caso.
También puede haber consecuencias para terceros. Si el comprador obtuvo financiación, entregó su vivienda anterior, inició una remodelación o celebró contratos con arrendatarios, cada decisión puede generar nuevas obligaciones. Para una familia, esto representa una carga económica y emocional muy seria. Para un inversionista o desarrollador, puede afectar el flujo de caja, la viabilidad del proyecto y su reputación comercial.
En Colombia, además, no todos los riesgos nacen de una falsificación. Hay fraudes basados en información parcialmente cierta. Un inmueble puede existir, el vendedor puede figurar en documentos antiguos y la negociación puede tener una dirección real, pero la tradición puede estar interrumpida, el bien puede integrar una sucesión no liquidada o puede existir una medida cautelar que impida una transferencia limpia. La omisión deliberada de esa información también pone en riesgo al comprador.
Señales de alerta antes de comprar un inmueble
Un precio muy inferior al del sector merece una explicación verificable, no una decisión apresurada. Las ventas urgentes existen, pero la urgencia del vendedor no elimina sus deberes ni reduce el deber de cuidado del comprador.
Desconfíe cuando le soliciten consignar dinero a cuentas de terceros sin una razón clara, cuando se nieguen a reunirse en una notaría, cuando insistan en firmar documentos incompletos o cuando eviten entregar información para el estudio jurídico. También es una alerta que el titular registrado no coincida con quien negocia, o que se presente un poder sin validar su autenticidad, fecha, facultades y vigencia.
La negativa a permitir una visita técnica o a exhibir los soportes originales debe tomarse en serio. En propiedad horizontal, conviene verificar además la condición del inmueble frente a cuotas de administración, procesos ejecutivos, sanciones y obligaciones con la copropiedad. Una deuda no siempre impide vender, pero ocultarla altera la evaluación económica real del negocio.
Hay un punto decisivo: no entregue anticipos relevantes con base únicamente en fotos, chats, copias escaneadas o certificados descargados por un intermediario. La información debe contrastarse directamente y dentro de una revisión profesional. La confianza es valiosa, pero no sustituye la prueba.
Qué debe revisarse antes de firmar
La prevención efectiva exige un estudio de títulos ajustado al inmueble y a la operación. Su alcance depende de si se compra una casa, lote, apartamento, local comercial, derecho de cuota, inmueble rural o bien proveniente de una sucesión. No es igual adquirir un apartamento con crédito hipotecario que un terreno para desarrollar un proyecto.
Como regla práctica, deben examinarse la identidad y capacidad de quien vende, el certificado de tradición y libertad actualizado, las escrituras anteriores relevantes y la continuidad de la tradición. También se revisan gravámenes, limitaciones al dominio, embargos, demandas inscritas, patrimonio de familia, afectación a vivienda familiar y cualquier anotación que pueda limitar la venta o exigir consentimientos adicionales.
Si interviene un apoderado, el poder requiere una revisión cuidadosa. Debe permitir de forma expresa el acto que se pretende celebrar y cumplir las formalidades aplicables. Si hay herederos, es necesario establecer si la sucesión fue tramitada y si el inmueble fue adjudicado. Si existen varios propietarios, debe precisarse quién vende, qué porcentaje tiene y si la operación corresponde a la totalidad del bien o a una cuota parte.
La revisión debe incluir la realidad del inmueble. Es prudente confirmar nomenclatura, área, linderos, ocupación, uso del suelo cuando sea pertinente, pagos de impuestos y obligaciones de administración. En lotes y predios rurales, las verificaciones urbanísticas, ambientales y de acceso pueden ser determinantes. Comprar sin revisar estos elementos puede convertir una aparente ganga en un problema de alto costo.
Cómo estructurar una compraventa más segura
La promesa de compraventa no debe ser un formulario improvisado. Es el documento que define condiciones, plazos, precio, forma de pago, entrega, consecuencias del incumplimiento y requisitos previos para escriturar. Debe establecer qué ocurre si el estudio de títulos revela un riesgo no informado o si el vendedor no acredita la documentación requerida.
Los pagos deben tener trazabilidad. La forma adecuada depende del negocio, pero entregar efectivo o transferir a cuentas ajenas a la operación aumenta el riesgo y dificulta la prueba posterior. Todo desembolso debe estar respaldado por documentos claros, recibos y condiciones verificables.
La escritura pública tampoco debe tratarse como una formalidad automática. Antes de firmarla, es indispensable confirmar que la información revisada sigue vigente y que no aparecieron nuevas anotaciones o medidas. En operaciones de valor considerable, cada etapa merece acompañamiento: negociación, promesa, revisión documental, escritura, registro y entrega material.
Si ya entregó dinero o sospecha de una estafa
Actuar rápido puede marcar una diferencia. No firme adiciones, desistimientos ni nuevos documentos bajo presión. Conserve conversaciones, comprobantes de pago, anuncios, copias de documentos, audios, datos de cuentas bancarias y cualquier comunicación con el supuesto vendedor, corredor o intermediario.
También conviene informar de inmediato a la entidad financiera si hubo una transferencia reciente y buscar asesoría jurídica para definir las acciones procedentes. Dependiendo de los hechos, puede ser necesario formular denuncia penal por conductas como estafa, fraude procesal, falsedad o suplantación, además de evaluar acciones civiles y medidas para proteger el inmueble o recuperar recursos. La estrategia correcta depende de la evidencia, del estado de la negociación y de los terceros involucrados.
No espere a que el conflicto escale para pedir orientación. Una revisión temprana puede evitar pagos adicionales, impedir que se consoliden actuaciones perjudiciales y ordenar la evidencia desde el primer momento. En SJI Colombia, el acompañamiento inmobiliario parte de una idea sencilla: su patrimonio no puede quedar expuesto a improvisaciones ni a documentos que no han sido verificados.
Comprar inmueble debe darle estabilidad, no abrir la puerta a una disputa incierta. Si una negociación le exige decidir con prisa, haga una pausa: la mejor inversión inicial puede ser confirmar que quien vende puede vender, que el inmueble puede transferirse y que cada firma protege realmente sus derechos.